Domain cdaq.de kaufen?
Wir ziehen mit dem Projekt
cdaq.de um.
Sind Sie am Kauf der Domain
cdaq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cdaq.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
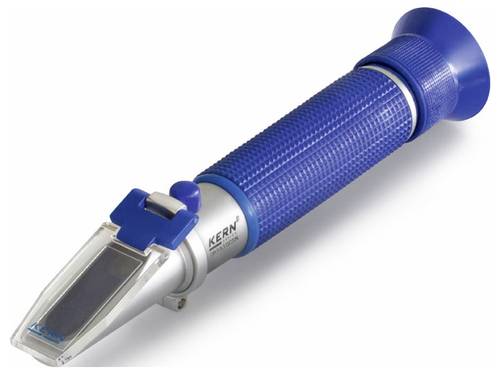
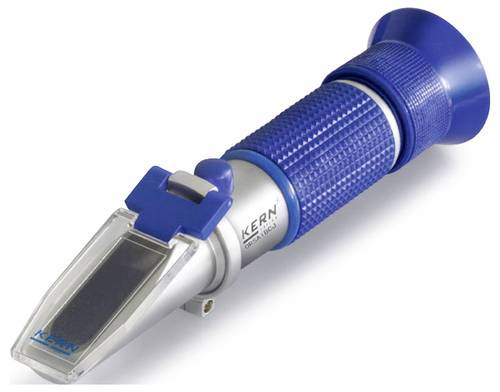
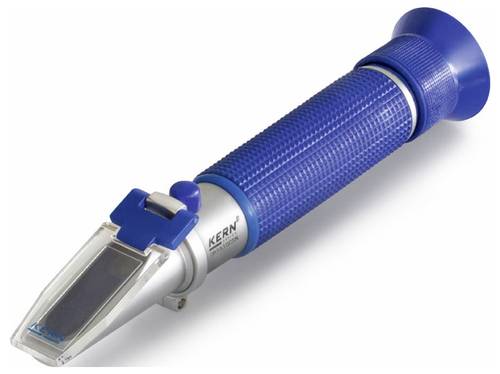
Kern ORA 3HA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-H-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierblock, Kontaktflüssigkeit, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes, des Wassergehalts in Honig und des Baumé-Grad (°Bé) zur Bestimmung der relativen Dichte von Flüssigkeiten.97,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 82BB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierblock, Kontaktflüssigkeit, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes. Diese dienen zur Zuckergehaltsbestimmung in Lebensmitteln, vor allem in Obst, Gemüse, Saft und zuckerhaltigen Getränken. Ebenso optimal eignet sich dieses Refraktometer zur Überwachung von Prozessen in der Industrie (Kühlschmiermittelüberwachung, wasserbasierte Gemische).91,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
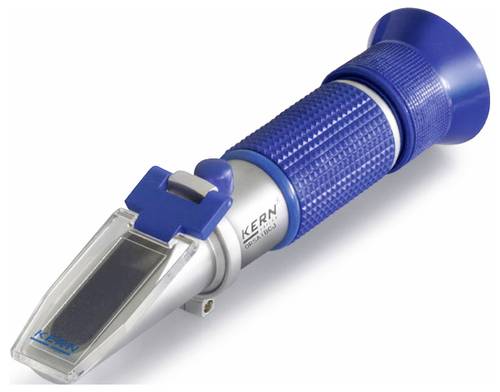
Kern ORA 2PA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-P-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des spezifischen Uringewichtes (Dichte), des Serumgehaltes (Serumprotein im Urin) und des Brechungsindexes.93,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 5PB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-P-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des spezifischen Uringewichtes (Dichte) von Tieren wie Hund oder Katze und des Serumgehaltes (Serumprotein im Urin).101,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Kern ORA 1WA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden und schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Ausgestattet sind alle Modelle mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken. Die mit ATC gekennzeichneten Modelle verfügen über eine automatische Temperaturkompensation, welche exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C -30 °C) ermöglicht. Anwendungsbereich Zucker: Die ORA-Modelle sind besonders geeignet für die Messung des Brix-Wertes. Diese dienen zur Zuckergehaltsbestimmung in Lebensmitteln, vor allem in Obst, Gemüse, Saft und zuckerhaltigen Getränken. Ebenso optimal eignen sich diese Refraktometer zur Überwachung von Prozessen in der Industrie (Kühlschmiermittelüberwachung, Öle und Fette) Hauptanwendungsbereiche: Industrie: Prozess- und Qualitätskontrolle, Schmiermittelkontrolle. Lebensmittelindustrie: Getränke, Obst, Früchte, Süßigkeiten. Landwirtschaft: Bestimmung des Reifegrades von Früch107,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
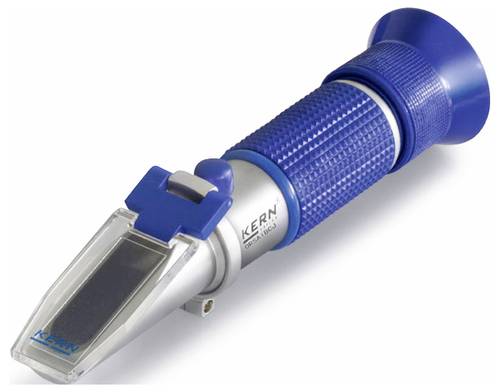
Kern ORA 3HA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-H-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierblock, Kontaktflüssigkeit, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes, des Wassergehalts in Honig und des Baumé-Grad (°Bé) zur Bestimmung der relativen Dichte von Flüssigkeiten.97,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 82BB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierblock, Kontaktflüssigkeit, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes. Diese dienen zur Zuckergehaltsbestimmung in Lebensmitteln, vor allem in Obst, Gemüse, Saft und zuckerhaltigen Getränken. Ebenso optimal eignet sich dieses Refraktometer zur Überwachung von Prozessen in der Industrie (Kühlschmiermittelüberwachung, wasserbasierte Gemische).91,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Kern ORA 2PA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-P-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des spezifischen Uringewichtes (Dichte), des Serumgehaltes (Serumprotein im Urin) und des Brechungsindexes.93,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 5PB Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-P-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Der manuelle Umrechnungsaufwand wird durch mehrere wählbare Skalen vermieden, dies schließt Anwendungsfehler aus. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des spezifischen Uringewichtes (Dichte) von Tieren wie Hund oder Katze und des Serumgehaltes (Serumprotein im Urin).101,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kern ORA 62BA Brechungsindex-Messung für Labore und die IndustrieDie Modelle der KERN ORA-B-Serie sind universelle, wartungsfreie analoge Handrefraktometer. Die handliche und robuste Bauweise ermöglicht eine einfache, effiziente und dauerhafte Verwendung im Alltag. Diese Skalen sind speziell entwickelt, exakt kalkuliert und überprüft. Ebenfalls zeichnen sie sich durch sehr dünne und klare Linien aus. Das optische System und die Prisma-Abdeckung sind aus speziellen Materialien gefertigt, welche ein toleranzarmes Messen ermöglichen.Jetzt mit eingravierter Seriennummer. Alle Modelle sind mit einem Okular mit einer einfachen und reibungslosen Einstellmöglichkeit an unterschiedliche Sehstärken ausgestattet. Die automatische Temperaturkompensation ("ATC") ermöglicht exakte Messungen bei unterschiedlichen Umgebungstemperaturen (10 °C - 30 °C). Im Lieferumfang enthalten: Aufbewahrungsbox, Kalibrierlösung, Pipette, Schraubenzieher, Reinigungstuch. Weiteres Zubehör ist optional erhältlich. Dieses Modell ist besonders geeignet für die Messung des Brix-Wertes. Diese dienen zur Zuckergehaltsbestimmung in Lebensmitteln, vor allem in Obst, Gemüse, Saft und zuckerhaltigen Getränken. Ebenso optimal eignet sich dieses Refraktometer zur Überwachung von Prozessen in der Industrie (Kühlschmiermittelüberwachung, wasserbasierte Gemische).86,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Cappelletti, Mara: Rolex - Eleganz, Präzision und InnovationRolex - Eleganz, Präzision und Innovation , Eleganz, Präzision und Innovation , Bypass- & Ablassventile > Luftversorgung , Erscheinungsjahr: 20241030, Produktform: Leinen, Autoren: Cappelletti, Mara~Patrizzi, Osvaldo, Seitenzahl/Blattzahl: 152, Keyword: Armbanduhr; Datejust; Daytona; Firmengeschichte; Firmenhistorie; Geschenkband; Modelle; Oyster; Rolex; Rolex-Modelle; Rolex-Uhr; Sammler; Uhren; Uhrenbuch; Uhrenmanufaktur; Uhrenmodelle; Yacht-Master, Fachschema: Antiquitäten / Uhren~Armbanduhr~Uhr / Armbanduhr, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 240, Höhe: 25, Gewicht: 1108, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.